



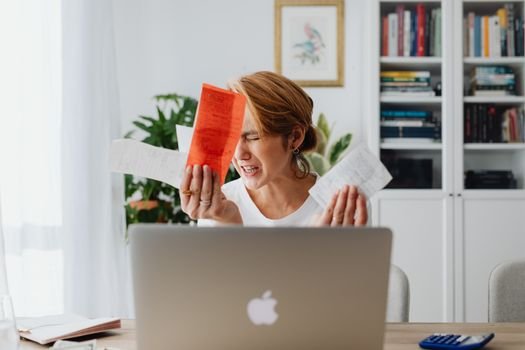
Membayangkan betapa frustrasinya pemilik warung kopi kecil yang omzetnya bagus, namun uang tunai di tangan selalu saja terasa kurang untuk membiayai kebutuhan mendesak seperti membeli bahan baku tambahan.
Pengelolaan keuangan yang kurang cermat seringkali menjadi tembok penghalang terbesar bagi Usaha Mikro, Kecil, dan Menengah (UMKM) untuk melesat maju, meskipun memiliki produk atau jasa berkualitas tinggi serta pasar yang potensial.
Bukan rahasia lagi bahwa banyak pelaku UMKM masih mencampuradukkan keuangan pribadi dengan dana operasional bisnis, sebuah kebiasaan yang kerap menimbulkan masalah serius di kemudian hari.
Bagaimana mungkin sebuah usaha dapat merencanakan ekspansi atau berinvestasi pada peralatan baru, jika mereka sendiri tidak memiliki gambaran jelas tentang arus kas masuk dan keluar secara akurat?
Mencatat setiap transaksi, sekecil apapun itu, adalah langkah fundamental yang sering diabaikan, padahal ini merupakan pondasi utama untuk memahami kesehatan finansial usaha Anda secara menyeluruh.
Bayangkan jika Anda memiliki laporan keuangan yang rapi layaknya buku besar toko kelontong di masa lalu, setiap pengeluaran dan pemasukan tercatat rinci, memberikan gambaran utuh setiap bulannya.
Laporan laba rugi, neraca keuangan, dan laporan arus kas bukan sekadar dokumen formal yang diminta bank, melainkan alat diagnostik penting untuk melihat denyut nadi bisnis secara berkala.
Membangun Fondasi Keuangan yang Kuat
Memisahkan rekening pribadi dari rekening bisnis merupakan langkah awal yang krusial untuk menciptakan transparansi dan akuntabilitas dalam operasional finansial perusahaan Anda.
Baca Juga:
Merajut Cuan dari Rumah: Delapan Ide Usaha Kekinian yang Bisa Dicoba
Menggali Hati Konsumen: Rahasia Menemukan Target Pasar yang Tepat
Lokal Bangkit: Mengapa Produk Indonesia Semakin Dicari Konsumen Modern
Bayangkan saja, Anda tidak akan pernah tahu berapa keuntungan bersih yang sebenarnya jika setiap pembelian kebutuhan rumah tangga masih diambil dari kas perusahaan secara sembarangan, bukan?
Anggaran yang realistis adalah peta jalan finansial yang membantu UMKM mengalokasikan sumber daya secara bijaksana, mencegah pengeluaran berlebihan, dan mengidentifikasi area yang bisa dioptimalkan.
Tanpa adanya anggaran yang jelas, pengeluaran impulsif atau tidak terencana dapat dengan mudah menggerus keuntungan, meninggalkan Anda dengan sedikit atau bahkan tanpa modal untuk berinvestasi kembali.
Mengelola piutang dengan efektif, misalnya dengan menetapkan jangka waktu pembayaran yang jelas dan melakukan penagihan secara konsisten, sangat esensial untuk menjaga aliran kas tetap lancar.
Baca Juga:
Rochmad Widodo Jadi Pemimpin Redaksi Serambiislam.com dan Jaziranews.com, Ini Fokus SapuLangit Media
Pesona Desain Kemasan Unik: Magnet Pembeli di Rak Toko
Mengurai Benang Modal Usaha: Tips Cerdas Memulai Impian Bisnis Sendiri
Menunda penagihan atau terlalu longgar dalam memberikan kredit kepada pelanggan bisa membuat dana perusahaan tertahan di luar, menghambat kemampuan Anda untuk memenuhi kewajiban operasional.
Strategi Mengembangkan Modal dan Mengurangi Risiko
Memiliki dana darurat khusus untuk bisnis, setidaknya setara dengan tiga hingga enam bulan biaya operasional, akan menjadi penyelamat saat menghadapi kondisi tak terduga seperti pandemi atau penurunan penjualan.

Dana darurat ini berfungsi layaknya sabuk pengaman, memberikan ketenangan pikiran serta fleksibilitas finansial saat badai menghantam, tanpa perlu berutang dengan bunga tinggi.
Diversifikasi sumber pendanaan, bukan hanya bergantung pada satu jenis pinjaman, dapat mengurangi risiko dan memberikan pilihan lebih luas saat membutuhkan modal tambahan untuk ekspansi.
Mungkin Anda bisa mempertimbangkan untuk mencari investor, mengajukan pendanaan dari lembaga keuangan mikro, atau bahkan memanfaatkan platform *crowdfunding* yang semakin populer belakangan ini.
Memahami risiko-risiko finansial yang mungkin terjadi pada bisnis Anda, mulai dari fluktuasi harga bahan baku hingga persaingan pasar yang ketat, memungkinkan Anda menyiapkan strategi mitigasi yang efektif.
Baca Juga:
Hallo Oto Diluncurkan, HMN Media Perluas Jaringan Digital untuk Menangkap Peluang Industri Otomotif
NIB untuk Usaha Mikro Kecil: Panduan Lengkap Anti-Ribet 2026
Jejak Digital Penuh Berkah: Merajut Koneksi dan Peluang di Media Sosial
Asuransi bisnis, misalnya, bisa menjadi jembatan pengaman yang melindungi aset dan operasional dari berbagai musibah tak terduga, memberikan rasa aman dalam menjalankan usaha.

Berinvestasi pada teknologi keuangan atau *fintech* yang semakin canggih, seperti aplikasi akuntansi sederhana atau sistem pembayaran digital, dapat mengotomatisasi pencatatan dan pelaporan keuangan.
Penggunaan teknologi ini bukan hanya akan menghemat waktu dan tenaga, tetapi juga mengurangi potensi kesalahan manusia, sehingga data finansial Anda lebih akurat dan terpercaya.
Membangun Masa Depan Keuangan yang Cerah
Pentingnya edukasi finansial berkelanjutan bagi pemilik dan karyawan UMKM tidak boleh diabaikan, karena pengetahuan yang terus diperbarui akan membekali mereka dengan kemampuan mengambil keputusan yang lebih baik.
Mengikuti seminar, lokakarya, atau bahkan kursus *online* tentang manajemen keuangan dapat membuka wawasan baru dan memperkenalkan strategi pengelolaan dana yang inovatif serta efektif.

Mengevaluasi kinerja keuangan secara rutin, setidaknya setiap bulan atau kuartal, memungkinkan Anda untuk mengidentifikasi tren, membandingkan hasil dengan target, dan membuat penyesuaian strategi jika diperlukan.
Analisis ini akan memberikan gambaran jelas tentang apa yang berhasil dan apa yang perlu diperbaiki, mendorong pertumbuhan bisnis yang lebih terarah dan berkelanjutan dalam jangka panjang.
Pada akhirnya, pengelolaan keuangan yang solid adalah fondasi yang kokoh untuk setiap UMKM yang ingin tidak hanya bertahan, tetapi juga berkembang dan memberikan dampak positif bagi perekonomian lokal.
Maka, sudah saatnya para pelaku UMKM berhenti menunda dan mulai merapikan catatan keuangan mereka, membangun jembatan menuju masa depan bisnis yang lebih stabil serta penuh potensi.